Ремонт двушки под ключ в 2026 году стоит от 1,5 до 4 млн ₽ в зависимости от региона и уровня отделки. Накопить всю сумму удаётся немногим, поэтому вопрос звучит так: где взять недостающие 500–800 тысяч и во что это обойдётся. Разница между худшим и лучшим вариантом на такой сумме — 150–300 тыс. ₽ переплаты за два года, то есть целая ванная. Ниже — сравнение инструментов по реальной стоимости денег, схема поэтапного финансирования и риски, из-за которых ремонты встают на середине.
Сначала — точная цифра, потом инструмент
Брать кредит «примерно на ремонт» — способ добрать ещё раз через полгода на худших условиях. До разговора с банком нужна смета с объёмами и резервом: как её собрать — в материалах про смету на ремонт и детальный расчёт бюджета. Считайте по трём корзинам: работы 35–45% бюджета, материалы 40–50%, техника и мебель — остальное. Резерв в новостройке 10–15%, во вторичке 20–25%, потому что смета там уточняется после демонтажа: см. разбор что менять во вторичном жилье. Кредит берут на сумму сметы плюс резерв, а не «сколько дадут».
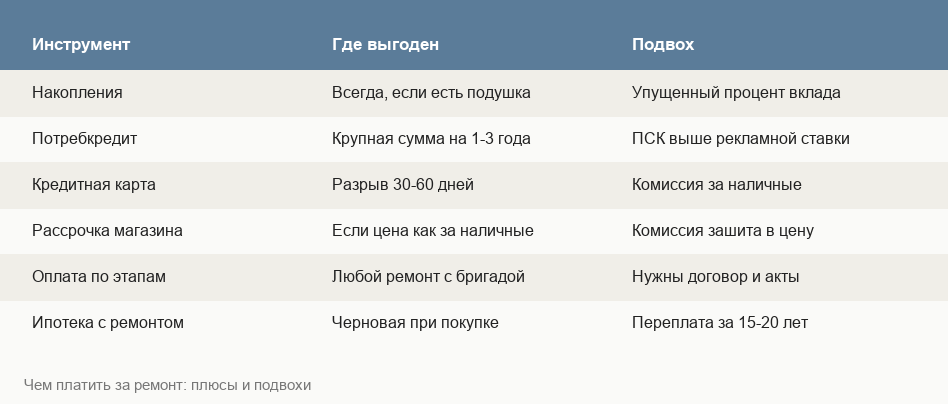
Пять инструментов и их реальная цена
Накопления
Единственный вариант с нулевой переплатой, но не бесплатный: снятые с вклада деньги перестают приносить доход. При ставке вклада 15–18% ремонт за 1 млн ₽ стоит 150–180 тыс. ₽ упущенного процента за год. Это не повод брать кредит — его ставка почти всегда выше доходности вклада, — но повод не выгребать накопления подчистую.
Потребительский кредит
Самый прозрачный заёмный инструмент: фиксированный график и полная стоимость кредита (ПСК), которую банк обязан указать в договоре. Ставки в 2026 году зависят от ключевой ставки и качества заёмщика — ориентируйтесь на то, что реально одобрят, а не на рекламное «от». Смотрите ПСК, влияние страховки жизни и право досрочного погашения без комиссий: страховка часто снижает ставку на несколько пунктов, но считать надо оба варианта.
Кредитная карта с грейс-периодом
Работает в одном сценарии: вы точно закроете долг внутри льготного периода. На снятие наличных грейс обычно не распространяется, комиссия 3–6% плюс процент с первого дня. При оплате материалов картой в магазине грейс работает, при расчёте с бригадой наличными — нет.
Ниша карты — кассовый разрыв на 30–60 дней: закупить плитку по акции, закрыть долг с зарплаты. За пределами грейса это самый дорогой вариант в списке.
Рассрочка магазина стройматериалов
«0% на 12 месяцев» почти всегда означает, что комиссия банка-партнёра (5–15% от суммы) уже зашита в цену товара. Проверяется за пять минут: спросите цену при оплате одним платежом и сравните с ценой в рассрочку. Отказ дать скидку за полную оплату означает, что вы платите скрытую наценку.
Второй нюанс: рассрочка привязана к одному магазину. Вы теряете возможность сравнивать поставщиков и ловить распродажи — те самые 10–20%, о которых речь в материале про закупки стройматериалов онлайн. Выгода появляется, когда цена в рассрочку равна цене за наличные.
Рассрочка от бригады
Формально это не рассрочка, а график платежей по договору подряда: деньги идут за выполненную работу. Формулировки — в разборе договора подряда на ремонт. Опасен вариант «сделаем сейчас, заплатите потом частями» без договора: подрядчик кредитует вас из оборотки и компенсирует риск завышенной сметой или экономией на материалах. Рассрочка через партнёрский банк компании — обычный потребкредит, подписанный на объекте.
Ипотека с включённым ремонтом
Часть суммы можно заложить в кредит на отделку: увеличенной ипотекой под квартиру без отделки или отдельным продуктом банка. Ставка ниже потребительской, платёж комфортнее. Минус — переплата за 15–20 лет на «ремонтной» части сопоставима с самой суммой, а залогом остаётся квартира.
Компромисс: ипотека с запасом на черновую отделку и инженерию — то, что не переделать потом дёшево, — а чистовая позже из текущих доходов. Что относится к «нельзя потом» — в материалах про этапы черновой отделки и старт ремонта в новостройке.
| Инструмент | Где выгоден | Главный подвох |
|---|---|---|
| Потребкредит | Крупная сумма, срок 1–3 года | ПСК выше ставки из рекламы |
| Кредитная карта | Разрыв 30–60 дней, оплата в магазине | Комиссия за наличные, выход из грейса |
| Рассрочка магазина | Когда цена та же, что за наличные | Комиссия зашита в цену товара |
| Оплата по этапам | Любой ремонт с бригадой | Нужен договор и акты |
| Ипотека с ремонтом | Черновая и инженерия при покупке | Переплата за 15–20 лет |
Как считать полную стоимость
Корректный способ сравнить инструменты один — привести всё к цифре «сколько отдадите сверх суммы покупки». Ставка сама по себе ничего не говорит.
- Кредит: сумма платежей по графику минус тело кредита плюс обязательная страховка.
- Карта: комиссия за снятие + проценты за месяцы вне грейса + годовое обслуживание.
- Рассрочка магазина: цена в рассрочку минус цена при полной оплате со скидкой. Это и есть скрытая ставка.
- Ипотека: приращение платежа от «ремонтной» части, умноженное на число месяцев.
Ориентир: переплата больше 20% от суммы за год — дорого. Разбить ремонт на очереди и обойтись без займа почти всегда выгоднее любой схемы.
Поэтапное финансирование под график работ
Деньги не нужны все сразу — это главный рычаг экономии. Ремонт делится на этапы, каждый закрывается актом. Когда график платежей совпадает с графиком работ, вы не платите проценты за деньги, лежащие без дела.
| Этап | Доля бюджета | Чем платить |
|---|---|---|
| Инженерия: вода, электрика | 20–25% | Кредит, первый транш |
| Черновая: стяжка, штукатурка | 20–25% | Кредит или накопления |
| Чистовая отделка | 25–30% | Текущий доход, вторая очередь |
| Мебель и техника | 15–25% | Рассрочка магазина, карта |
Каждый транш привязывайте к акту предыдущего этапа — механика в материале про контроль сметы по этапам. Правило: деньги идут за работой, а не работа за деньгами.
Подушка на непредвиденное
Резерв сметы и финансовая подушка — разные вещи. Резерв закрывает сюрпризы объекта: сгнивший стояк, кривая плита, лишний слой штукатурки. Подушка закрывает сюрпризы жизни и должна покрывать 3–6 платежей по кредиту. Ремонт, оплаченный до последнего рубля, при первом сбое превращается в голые стены плюс ежемесячный платёж.
Риски, из-за которых ремонт встаёт
Предоплата бригаде вперёд
Аванс на материалы 10–20% — норма. Предоплата 50–70% «за работу» — красный флаг: у бригады нет оборотки либо она собирает деньги с нескольких объектов сразу. Как проверять подрядчика — в материале о выборе бригады. Дополнительно — страховка на время ремонта: полис не вернёт аванс, но закроет ущерб от залива соседей.
Кредит под материалы «на потом»
Взять всю сумму сразу и закупиться, пока не подорожало, соблазнительно. На практике вы платите проценты с первого дня за товар, который пролежит на балконе четыре месяца, а часть придётся менять: размеры уточнились после демонтажа. Заранее берут только «долгие» позиции — окна, двери, плитку под заказ. Список — в чек-листе закупок, логистика при перебоях — в материале про дефицит материалов.
Налоговый вычет: что реально можно вернуть
При покупке жилья можно заявить имущественный вычет на расходы на приобретение, а в отдельных случаях — и на отделку. Условия обычно такие: квартира куплена у застройщика, в договоре прямо указано, что она передаётся без отделки, расходы подтверждены документами. При покупке вторички с ремонтом отделочные расходы в вычет, как правило, не входят. Лимиты и перечень принимаемых расходов меняются — суммы уточняйте в ФНС или у налогового консультанта. Материал информационный и не заменяет консультацию специалиста.
Документы, которые надо хранить с первого дня
- ДДУ или договор купли-продажи с формулировкой про отсутствие отделки и акт приёма-передачи.
- Договоры подряда с перечнем работ и сметами, акты по каждому этапу.
- Чеки кассовые и товарные, платёжные поручения, выписки по переводам.
- Расписки при расчёте наличными — с паспортными данными и перечнем работ.
Оплата «в конверте» делает вычет невозможным, но дело не только в нём: без акта и договора претензию по отвалившейся плитке предъявить некому. Что проверять при сдаче — в чек-листе приёмки ремонта, порядок с застройщиком — в материале про приёмку квартиры.
Когда ремонт лучше отложить или разбить на очереди
Заём — не единственный вариант. Отложить или разделить работы разумно, если:
- Платёж по кредиту превысит 30% чистого дохода семьи.
- Нет подушки на 3 месяца жизни.
- Доход нестабильный или впереди крупные траты: переезд, учёба, ребёнок.
- Смета собрана «на глаз», без замеров.
Разбивка на очереди: первая — всё скрытое и грязное (инженерия, стяжка, штукатурка, санузел целиком), вторая — чистовая по комнатам, третья — мебель и свет. Логика — в чек-листе этапов ремонта. Обратная ошибка — красивая гостиная при отложенной проводке: переделка чистовой ради скрытых работ дороже в 5–8 раз. Учтите и шум: часы работ описаны в материале про закон о тишине и ремонт.
Частые вопросы
Что дешевле: потребкредит или рассрочка магазина под 0%?
Считайте по итоговой сумме. Если магазин даёт скидку 10–12% за полную оплату, а переплата по кредиту за год сопоставима, варианты равны. Если скидки за наличные нет, рассрочка выгоднее. Тест — спросить цену при оплате одним платежом.
Можно ли взять ипотеку сразу с суммой на ремонт?
Многие банки допускают увеличение суммы кредита под отделку или предлагают отдельный продукт; условия и лимиты различаются, уточняйте на момент сделки. Разумно закладывать в ипотеку черновую отделку и инженерию, а чистовую делать позже: срок 15–20 лет делает переплату сопоставимой с самой суммой.
Сколько платить бригаде авансом?
10–20% на материалы первого этапа — обычная практика. Дальше оплата по факту сдачи этапа с подписанным актом. Предоплата больше трети суммы работ снимает с подрядчика мотивацию соблюдать сроки, а при конфликте вернуть деньги без договора почти невозможно.
Какие документы нужны для налогового вычета за отделку?
Договор с указанием, что квартира передана без отделки, акт приёма-передачи, договоры подряда и акты работ, платёжные документы на работы и материалы. Собирать надо с первого дня: восстановить чеки задним числом невозможно. Перечень и лимиты уточняйте в ФНС — правила меняются, и текст не заменяет консультацию.
Что делать, если деньги кончились посреди ремонта?
Остановиться на технологически законченном этапе: закрыть скрытые работы, вывести стяжку и штукатурку, довести санузел до рабочего состояния. Незавершённая гидроизоляция или открытая проводка за три месяца простоя превратятся в переделку. Дальше — пересобрать смету на остаток и продолжить второй очередью.
Итог
Сначала смета с резервом, потом выбор инструмента. Сравнивайте по сумме переплаты, а не по рекламной ставке: «0% рассрочка» обычно означает комиссию, зашитую в цену товара, а карта дешева только внутри грейса. Оплата бригаде по этапам с актами — самая здоровая схема независимо от источника денег.
Держите подушку на 3–6 платежей отдельно от резерва сметы и храните договоры, акты и чеки с первого дня: это и основание для вычета, и единственный рабочий аргумент в споре с подрядчиком. Если платёж по кредиту выходит больше трети дохода — честнее разбить ремонт на очереди.